Tento príspevok bol pôvodne publikovaný na stránke https://kryptomagazin.sk/dochodok-vyssi-o-300-eur-mesacne-tolko-si-musite-odkladat-uz-dnes/ a autorom článku je Nikola Litvinová. Tento článok je iba kópia originálneho článku.
Dôchodok zo Sociálnej poisťovne je pre väčšinu Slovákov jediný príjem v starobe. Podľa údajov Sociálnej poisťovne dosiahol priemerný starobný dôchodok v júli 2026 sumu 732,95 eura mesačne. Štát ho každý rok zvyšuje, no len o toľko, o koľko zdraželi ceny v domácnostiach dôchodcov. Od januára 2026 to bolo 3,7 %.
Kto chce na dôchodku žiť pohodlnejšie, musí sa postarať sám. Spočítali sme, koľko to stojí.
Dôchodok nenahradí celú výplatu
Organizácia OECD v prehľade Pensions at a Glance 2025 uvádza, že človek s priemernou mzdou, ktorý dnes začína pracovať, dostane v priemere krajín OECD čistý dôchodok vo výške 63 % svojej čistej mzdy.
Slovensko navyše patrí ku krajinám, ktoré starnú najrýchlejšie. Počet ľudí nad 65 rokov na sto ľudí v produktívnom veku u nás do roku 2050 stúpne o viac ako 25. Teda, na jedného dôchodcu bude pracovať čoraz menej ľudí.

Dôchodok 700 eur? Valorizácia pridá 24,50 eur, no výdavky narastú viac
Koľko treba nasporiť
Chceme 300 eur mesačne v dnešných cenách počas 20 rokov na dôchodku. To je spolu 72 000 eur. Pre jednoduchosť počítame s odchodom do dôchodku v 65 rokoch a s tým, že nasporené peniaze počas dôchodku už nezarábajú.
Výnos sme odvodili z oficiálnej správy európskeho regulátora ESMA. Podľa nej by 10 000 eur v typickom portfóliu fondov za roky 2015 až 2024 narástlo po poplatkoch a inflácii zhruba na 11 900 eur. To je náš opatrný scenár, približne 1,8 % ročne nad infláciu.
Akciové fondy za rovnaké obdobie zarobili po poplatkoch a inflácii 4,9 % ročne. To je náš akciový scenár.
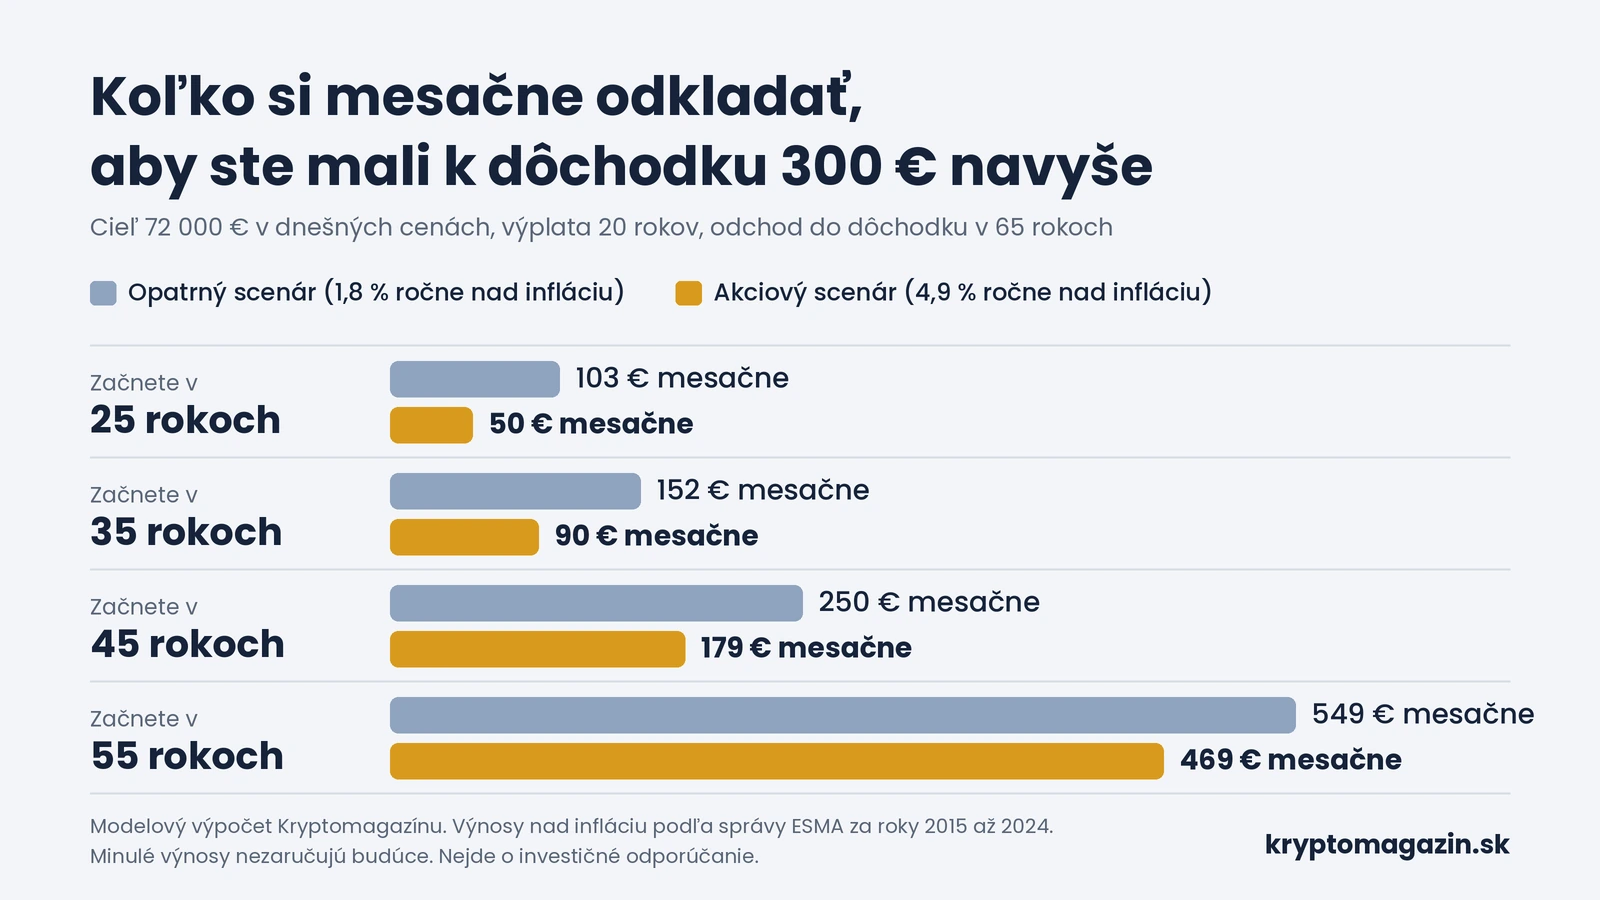
Dôchodok 300 eur, koľko odkladať. Zdroj: Kryptomagazín
Kto začne v 25 rokoch, pri akciovom scenári mu stačí okolo 50 eur mesačne. Kto začne v 45, potrebuje takmer 180 eur. Nejde o to, že by mal zlé investície. Jeho peniaze majú jednoducho menej času rásť.
Najdrahšie je čakať
A čo ak peniaze necháte na účte? ESMA vyčíslila aj to. Desaťtisíc eur na účte bez úroku by po desiatich rokoch malo po zohľadnení inflácie hodnotu len asi 7 700 eur. Sporenie „do šuplíka“ vás teda stojí peniaze.
Záleží aj na poplatkoch. Podľa ESMA sú pasívne fondy a ETF v priemere o 60 až 80 % lacnejšie ako aktívne fondy, pričom aktívne akciové fondy v roku 2024 zaostali za pasívnymi aj za ETF. Ako to vyzerá v praxi, sme ukázali v článku Vložil som 500 € do ETF a nechal ich rok rásť.
Dôchodok a formy investovania. Zdroj: shutterstock.com/Dragana Gordic
Dôchodok postavený na krypte?
Mnohí Slováci hľadajú cestu cez kryptomeny. Podľa prieskumu Národnej banky Slovenska kupuje 20,9 % používateľov krypta práve ako dlhodobé penzijné zabezpečenie. Centrálna banka varuje:
„Je pomerne rizikové spoliehať sa pri dlhodobom penzijnom pláne na triedu aktív, ktorá na trhu existuje menej než 20 rokov.“
Pravda o dôchodku je nepríjemná, ale jednoduchá. Štát vám dá základ, zvyšok je na vás. Minulé výnosy nezaručujú budúce a tento článok nie je investičné odporúčanie. Jedno však platí vždy a to, že každý rok odkladu zdvihne sumu, ktorú budete musieť odkladať.
Najčastejšie otázky (FAQ)
- Prečo počítate v dnešných cenách?Pretože 300 eur o 30 rokov kúpi menej ako dnes. Výpočet po odpočítaní inflácie ukazuje, akú kúpnu silu budete mať naozaj.
- Oplatí sa na to tretí pilier?Môže pomôcť. Príspevky do doplnkového dôchodkového sporenia alebo PEPP si podľa Finančnej správy môžete odpočítať od základu dane najviac do 180 eur ročne.
- Čo ak začnem až po päťdesiatke?Suma prudko stúpa. Pri začiatku v 55 rokoch vychádza v našom modeli 469 až 549 eur mesačne. Pomôcť môže aj nižší cieľ, napríklad 150 eur navyše.
Príspevok Dôchodok vyšší o 300 eur mesačne: Toľko si musíte odkladať už dnes je zobrazený ako prvý na Kryptomagazín.